Domain woib.de kaufen?
Wir ziehen mit dem Projekt
woib.de um.
Sind Sie am Kauf der Domain
woib.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain woib.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Achatz-Körperschaften-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Achatz-Körperschaften-im-Steuerrecht:
-
Buch "Makramee Taschen im neuen Look"Makramee Taschen im neuen Look. Mit 18 Modellen – vom praktischen Begleiter wie Handy- oder Kaffeebechertaschen über Freizeitshopper und Rucksäcke bis zu eleganten Clutches und Handtaschen ist für jede Gelegenheit etwas dabei. Mit Schritt-für-Schritt-Anleitungen und vielen Fotos können die Taschen ganz einfach nachgeknüpft werden! Buch mit 64 Seiten. Größe: 17 x 22 cm.Verlag: frechverlag, Autorin: Becky Haslbeck12,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Achatz-Körperschaften-im-Steuerrecht:
-
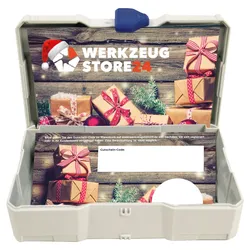
Geschenkgutschein XMAS Wert 20 € (Motiv Geschenke) - im Miniatur SystainerDu weißt nicht welches das passende Produkt für die Projekte Deiner Liebsten ist, möchtest aber gerne gutes Werkzeug zu Weihnachten verschenken?Das geht jetzt mit unseren Geschenkgutscheinen zum Anfassen und Verschenken im wiederverwendbaren Miniatursystainer von Tanos.Gutschein raus, Kleinteile rein und der Beschenkte hat an Weihnachten trotzdem etwas zum Auspacken.Bitte beachten Sie, dass gemäß unseren AGB (https://werkzeugstore24.de/agb/), Punkt 10 Geschenkgutschein, pro Bestellung nur 1 Geschenkgutschein eingelöst werden kann!Des weiteren kann auf den Kauf des Gutscheines, bei Barzahlung/Überweisung kein Skonto gewährt werden.20,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
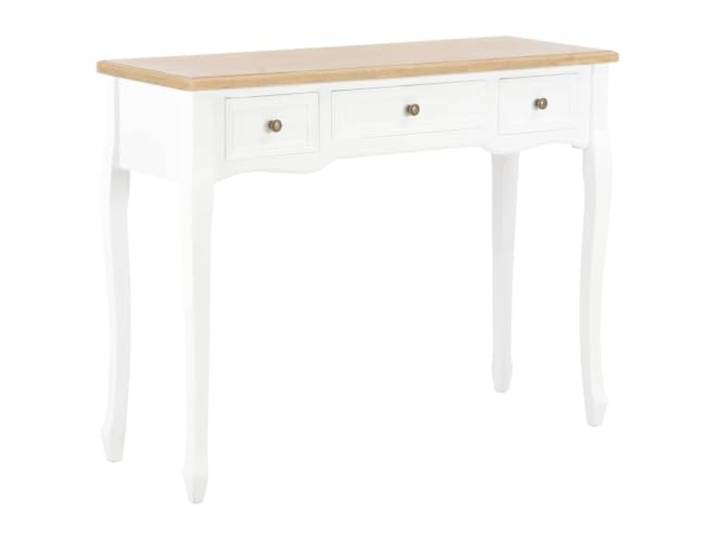
Favemtsl Konsolentisch mit 3 Schubladen 100x35x78cm Weiß Braun Tisch Schlanker Beistelltisch für Flur und Schlafzimmer mit 3 Fächern für Kosmetik, Schmuck und Accessoires im Landhaus-Stil.Favemtsl Konsolentisch mit 3 Schubladen 100x35x78cm Weiß Braun Tisch Schlanker Beistelltisch für Flur und Schlafzimmer mit 3 Fächern für Kosmetik, Schmuck und Accessoires im Landhaus-Stil.. ORDNUNG SCHAFFEN: Drei leichtgängige Schubladen bieten Platz für Ihre persönlichen Dinge wie Kosmetik und Schmuck im Alltag. PLATZSPARENDE FORM: Dank der kompakten Maße von 100 x 35 x 78 cm fügt sich der Tisch optimal in schmale Flure und kleine Räume ein. ROBUSTE MATERIALIEN: Aus widerstandsfähigem MDF und Kiefernholz gefertigt mit weißem Lackfinish und stabilen Knöpfen aus Eisen. VIELSEITIGE NUTZUNG: Ideal einsetzbar als schicker Frisiertisch, eleganter Schminktisch oder praktische Ablage im Wohnbereich. SICHERE MONTAGE: Inklusive spezieller Halterung zur Wandbefestigung für zuverlässigen Kippschutz und zusätzliche Stabilität. Farbe:Weiß201,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch "Makramee Taschen im neuen Look"Makramee Taschen im neuen Look. Mit 18 Modellen – vom praktischen Begleiter wie Handy- oder Kaffeebechertaschen über Freizeitshopper und Rucksäcke bis zu eleganten Clutches und Handtaschen ist für jede Gelegenheit etwas dabei. Mit Schritt-für-Schritt-Anleitungen und vielen Fotos können die Taschen ganz einfach nachgeknüpft werden! Buch mit 64 Seiten. Größe: 17 x 22 cm.Verlag: frechverlag, Autorin: Becky Haslbeck12,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Achatz-Körperschaften-im-Steuerrecht
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschenkgutschein XMAS Wert 50 € (Motiv Geschenke) - im Miniatur SystainerDu weißt nicht welches das passende Produkt für die Projekte Deiner Liebsten ist, möchtest aber gerne gutes Werkzeug zu Weihnachten verschenken?Das geht jetzt mit unseren Geschenkgutscheinen zum Anfassen und Verschenken im wiederverwendbaren Miniatursystainer von Tanos.Gutschein raus, Kleinteile rein und der Beschenkte hat an Weihnachten trotzdem etwas zum Auspacken.Bitte beachten Sie, dass gemäß unseren AGB (https://werkzeugstore24.de/agb/), Punkt 10 Geschenkgutschein, pro Bestellung nur 1 Geschenkgutschein eingelöst werden kann!Des weiteren kann auf den Kauf des Gutscheines, bei Barzahlung/Überweisung kein Skonto gewährt werden.50,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Geschenkgutschein XMAS Wert 100 € (Motiv Geschenke) - im Miniatur SystainerDu weißt nicht welches das passende Produkt für die Projekte Deiner Liebsten ist, möchtest aber gerne gutes Werkzeug zu Weihnachten verschenken?Das geht jetzt mit unseren Geschenkgutscheinen zum Anfassen und Verschenken im wiederverwendbaren Miniatursystainer von Tanos.Gutschein raus, Kleinteile rein und der Beschenkte hat an Weihnachten trotzdem etwas zum Auspacken.Bitte beachten Sie, dass gemäß unseren AGB (https://werkzeugstore24.de/agb/), Punkt 10 Geschenkgutschein, pro Bestellung nur 1 Geschenkgutschein eingelöst werden kann!Des weiteren kann auf den Kauf des Gutscheines, bei Barzahlung/Überweisung kein Skonto gewährt werden.100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.